🔄 Mise à jour — 2026
La déductibilité des honoraires d’assistance à la liquidation est toujours en vigueur en 2026 (BOFiP BOI-RSA-PENS-30-10-10, rescrit du 6 mars 2012). Les honoraires se déduisent sur les revenus de l’année où ils ont été payés : des frais réglés en 2026 se déclarent au printemps 2027. Les montants et chiffres ci-dessous ont été actualisés. À noter : l’assistance à la liquidation (dépôt et suivi de votre demande de retraite) est déductible. Lorsque la régularisation de carrière est réalisée dans le cadre de cette liquidation (mission complète pour obtenir votre retraite), elle en fait partie et est elle aussi déductible. En revanche, une régularisation effectuée seule (sans départ en retraite) ou une prestation d’optimisation / de conseil patrimonial ne sont pas déductibles.
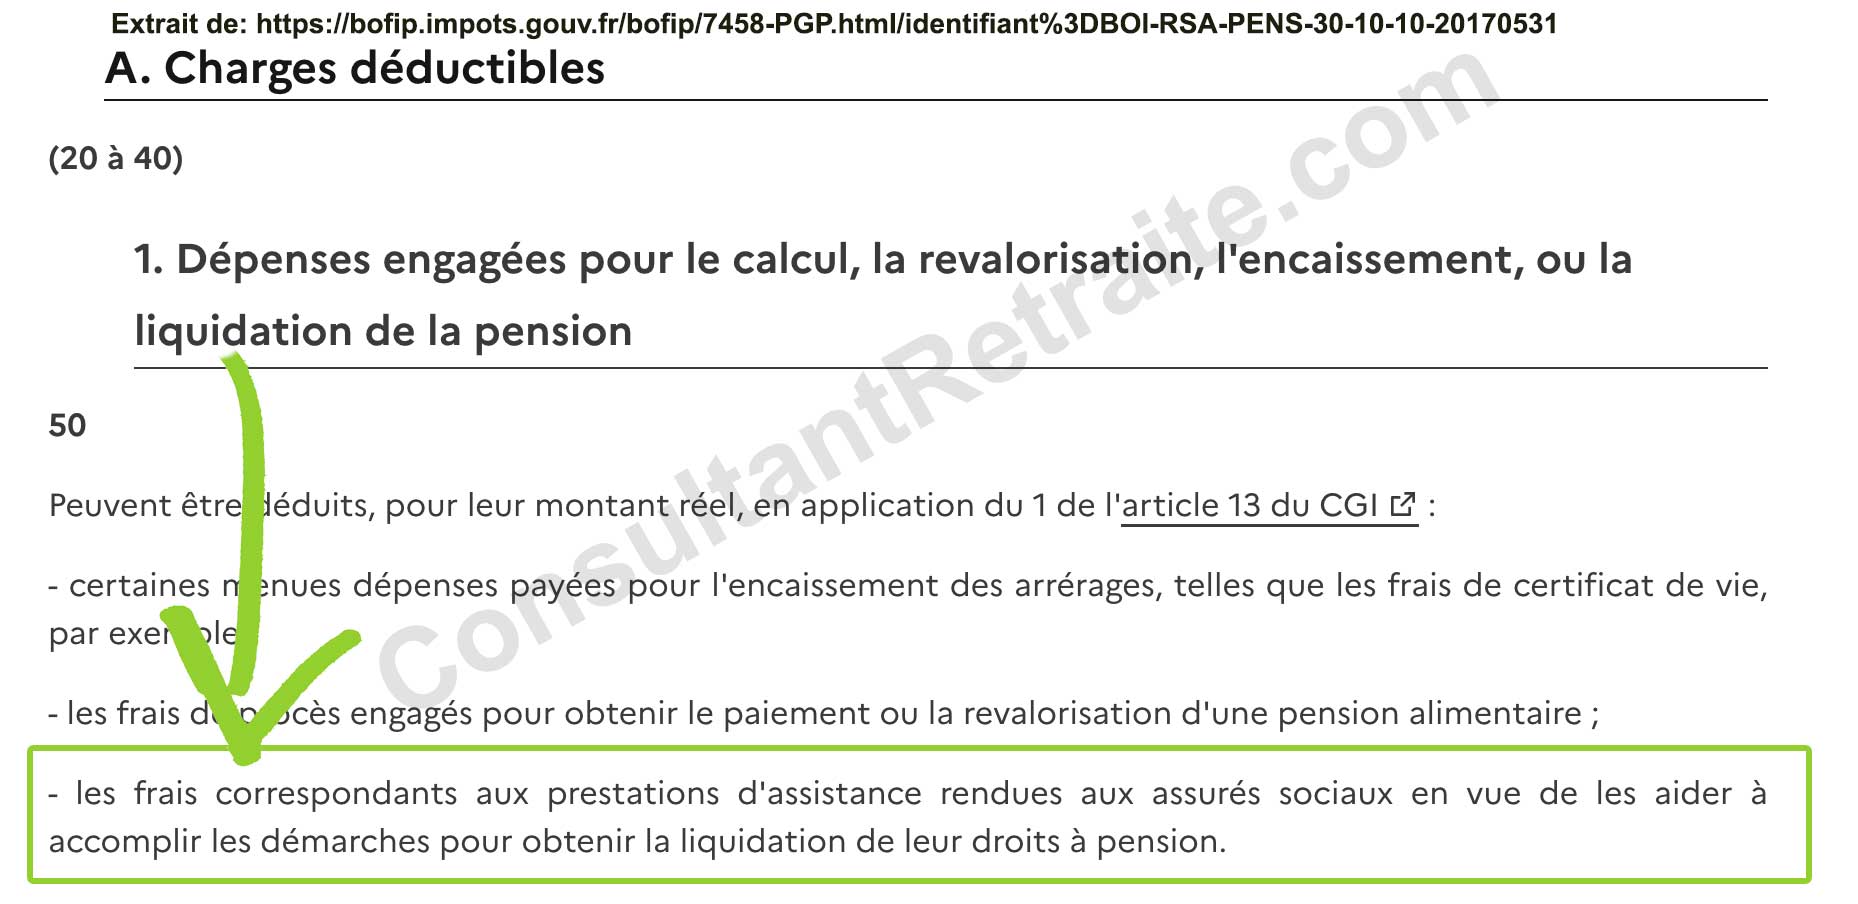
Extrait de: https://bofip.impots.gouv.fr/bofip/7458-PGP.html/identifiant%3DBOI-RSA-PENS-30-10-10-20170531
Déclarer sa retraite peut vite tourner au casse-tête. Entre les relevés de carrière à corriger, les formulaires propres à chaque régime et les délais qui s’allongent, une erreur de calcul ou une pièce manquante peut retarder – parfois durablement – le versement de votre pension ; à la clé, des centaines voire des milliers d’euros de manque.
La bonne nouvelle ? Vous pouvez déléguer ces démarches à un expert indépendant qui se charge de constituer votre dossier, de gérer les échanges avec les caisses… et dont les honoraires sont, sous conditions, entièrement déductibles de votre impôt sur le revenu. Autrement dit : un accompagnement professionnel qui s’autofinance souvent en grande partie grâce à l’avantage fiscal.
Dans ce guide, nous vous expliquons pas à pas comment profiter de cette déduction : textes officiels à l’appui, exemple chiffré, emplacements précis dans la déclaration en ligne et checklist prête à télécharger pour sécuriser vos justificatifs. Trois minutes de lecture pour des économies qui peuvent durer toute la vie !
Pourquoi déléguer la liquidation de votre retraite ?
Un labyrinthe administratif à 42 entrées –
Même après les réformes récentes, la France compte encore
42 régimes de retraite : CNAV,
Agirc-Arrco, MSA, SRE, IRCANTEC, professions libérales, régimes spéciaux, etc.
Chacun applique ses propres règles (âge, coefficients, majorations, dates de versement).
Pour un seul dossier, vous pouvez échanger avec plus d’une vingtaine de caisses et sous-caisses,
envoyer des formulaires différents et surveiller plusieurs calendriers.
Le prix des erreurs : près d’1 dossier sur 9 –
Selon le rapport de la Cour des comptes publié en 2025,
11,1 % des pensions liquidées comportent une erreur financière, soit près d’une sur neuf
(omission de trimestres ou de points, mauvais taux, mauvaise date d’effet) ;
le taux grimpe à 20 % dans certaines Carsat.
Ces erreurs entraînent des pensions amputées ou des retards de paiement qui peuvent durer des mois.
Retards = cash-flow bloqué, sans indemnité –
Entre 20 000 et 25 000 dossiers ont subi un retard de versement en 2022.
La réglementation prévoit seulement un versement rétroactif :
aucune compensation financière ni intérêt de retard n’est accordé.
Chaque mois sans pension est donc une avance de trésorerie forcée pour le futur retraité.
Un investissement qui se rembourse tout seul –
D’après nos données internes (missions 2023-2024), l’accompagnement par ConsultantRetraite.com :
- récupère en moyenne 5 à 8 mois de pension évités grâce à une mise en paiement dès le premier mois dû ;
- corrige 3 à 15 trimestres manquants par dossier, soit +90 € nets/mois de pension pour nos clients ;
- sauvegarde la date d’effet pour 100 % des dossiers traités.
En clair : le coût d’une prestation de liquidation est souvent amorti dès la première année,
d’autant que ses honoraires sont intégralement déductibles des revenus déclarés pour l’impôt sur le revenu
(voir chapitres suivants).
À retenir : Complexité + risque d’erreur + absence d’indemnité = un besoin réel de déléguer. L’expert indépendant transforme ce risque en gain pérenne… et fiscalement avantageux.
Le cadre fiscal en 2026 : ce que dit la loi
Pour savoir si les honoraires d’assistance à la liquidation sont déductibles, il suffit de se reporter
aux textes fiscaux toujours en vigueur en 2026 :
- BOFiP BOI-RSA-PENS-30-10-10 : § 50 précise que « les frais correspondants aux prestations d’assistance rendues aux assurés sociaux en vue d’obtenir la liquidation de leurs droits à pension peuvent être déduits intégralement du montant des pensions déclarées ».
- Brochure pratique Impôt 2026 – Chapitre « Pensions, retraites et rentes » : un encart rappelle que le contribuable peut « retrancher les dépenses effectuées pour l’acquisition ou la conservation du revenu », dont les frais de liquidation, directement sur les lignes 1AS/1BS (ou ligne 6DD si aucune pension n’est encore perçue).
- Réscrit fiscal n° 2012-13 du 6 mars 2012 : l’administration a confirmé que ces honoraires sont regardés comme nécessaires à l’acquisition du revenu de pension – et donc déductibles – à condition d’être individualisés, justifiés et payés l’année de la déclaration.
En pratique, rien n’a changé depuis ce rescrit : aucune loi de finances 2025-2026 n’a supprimé
cette possibilité. Tant que la facture mentionne clairement la partie « assistance à la
liquidation », son montant reste pleinement déductible de votre impôt sur le revenu.
Assistance vs. conseil : la frontière qui change tout
Aux yeux de l’administration fiscale, toutes les prestations autour de la retraite ne se valent
pas. Pour profiter de la déduction sans risque de redressement, il est crucial de distinguer
l’assistance à la liquidation (déductible) du conseil patrimonial ou
prévisionnel (non déductible).
Prestations 100 % déductibles
- Montage du dossier et remplissage des formulaires pour chaque régime.
- Suivi des échanges avec les caisses (AR, relances, pièces complémentaires).
- Contrôle des notifications de pension et des premiers versements.
Prestations non déductibles
- Régularisation de carrière réalisée seule : la correction du relevé effectuée en amont, indépendamment de tout départ en retraite, relève du conseil et n’est pas déductible. En revanche, lorsqu’elle est menée dans le cadre de votre liquidation (mission complète pour partir à la retraite), elle fait partie intégrante de l’assistance à la liquidation et devient déductible.
- Bilan retraite prévisionnel : simulations d’âge de départ, comparatifs cumul emploi-retraite, etc.
- Optimisation patrimoniale : conseils sur le placement des capitaux, stratégies fiscales post-retraite, transmission.
- Coaching financier : arbitrage PER, assurance-vie, immobilier locatif, etc.
La clé pour éviter tout litige : exiger une facture ventilée :
la ligne « Assistance à la liquidation des droits à retraite » doit être clairement séparée de
toute ligne « Bilan / Conseil ». Seul le montant de la première sera reporté dans votre
déclaration de revenus.
En pratique : si votre prestation est mixte, demandez deux devis ou deux factures distinctes ; conservez-les avec les preuves de paiement pour justifier la déduction en cas de contrôle.
Où reporter les frais dans la déclaration en ligne ?
Les honoraires d’assistance à la liquidation doivent être imputés dans votre déclaration d’impôt 2026 en fonction de votre situation au moment du paiement.
Voici le mode d’emploi pas-à-pas :
Cas n°1 : vous percevez déjà au moins une pension
- Ouvrez le volet « Revenus » > « Pensions, retraites, rentes ».
- Repérez les lignes 1AS / 1BS (pensions du déclarant / du conjoint).
- Dans la case correspondant au titulaire, soustrayez le montant des honoraires déductibles du total pré-rempli. Ex. : Pension pré-remplie : 22 500 € – Honoraires : 900 € → vous indiquez 21 600 €.
- Validez ; l’abattement de 10 % se calculera automatiquement sur le nouveau montant net.
Cas n°2 : aucune pension n’est encore versée l’année du paiement
- Dans « Charges » > « Déductions diverses », cochez la rubrique “Autres charges déductibles”.
- Saisissez le montant des honoraires sur la ligne 6DD.
- Ajoutez, dans le cadre “Informations”, une note du type : « Honoraires d’assistance à la liquidation des droits à retraite – BOFiP BOI-RSA-PENS-30-10-10 ».
Cas n°3 : vous optez pour les frais réels salariés
- Dans « Revenus » > « Salaires et traitements », cochez “Frais réels” pour le déclarant ou le conjoint.
- Renseignez votre liste de frais réels puis ajoutez les honoraires d’assistance à la liquidation.
- Indiquez le total global dans la case 1AK (ou 1DK pour le conjoint).
- Vérifiez que la déduction ainsi obtenue reste plus avantageuse que l’abattement forfaitaire de 10 % sur salaires.
Astuce : dans un couple, il est possible de cumuler : frais réels pour l’un (cas 3) et déduction sur pension pour l’autre (cas 1).
Checklist : les documents à conserver
Garder ces pièces au moins 6 ans (délai de reprise de l’administration)
vous mettra à l’abri en cas de contrôle :
- Facture détaillée de l’expert : – intitulé explicite « Assistance à la liquidation des droits à retraite » – montant HT/TTC distinct si la facture comprend d’autres prestations non déductibles.
- Preuve de paiement : – relevé bancaire ou reçu CB portant le même montant et la même date que la facture. – à défaut, chèque encaissé ou virement (capture écran).
- Copie imprimée ou PDF de la page BOFiP BOI-RSA-PENS-30-10-10 (paragraphe 50) confirmant la déduction. Conservez-la avec votre déclaration 2026 en cas de demande de justificatifs.
Bon réflexe : scannez vos justificatifs et stockez-les dans un dossier “Retraite” (cloud ou disque dur). En cas de contrôle, vous pourrez répondre en 48 h, sans stress.
Où déclarer vos honoraires de liquidation ?
L’emplacement dépend de votre situation au moment du paiement :
| Votre situation | Où déduire les honoraires |
|---|---|
| Vous percevez déjà une pension | À retrancher du montant net de pension déclaré, cases 1AS / 1BS |
| Vous ne percevez pas encore de pension | Charges déductibles du revenu global, case 6DD |
| Vous êtes salarié et optez pour les frais réels | À intégrer dans vos frais réels |
Dans tous les cas, la facture doit isoler la ligne « Assistance à la liquidation » : seule cette prestation est déductible, à l’exclusion du conseil patrimonial. Conservez facture, preuve de paiement et copie du BOFiP pendant au moins 6 ans.
Pourquoi se faire accompagner : les chiffres 2025
Le dernier rapport de la Cour des comptes (2025) confirme l’ampleur des erreurs de liquidation :
- Près d’une pension sur neuf (11,1 %) comporte une erreur financière — contre une sur dix en 2024.
- Plus de 75 % de ces erreurs se font au détriment du retraité (pension inférieure à son droit).
- L’impact financier cumulé est estimé à 1,1 milliard d’euros.
- La principale cause reste des données de carrière absentes ou erronées.
D’où l’intérêt de faire vérifier son relevé de carrière et sécuriser sa liquidation — d’autant que l’accompagnement est fiscalement déductible.
Transformez cet avantage fiscal en économie réelle
Faisons le point sur vos droits et sur l'économie d'impôt possible sur votre liquidation de retraite.